Resposta rápida: advogado pessoa jurídica vale a pena quando o faturamento é recorrente e alto o suficiente para que o imposto da sociedade (em geral no Simples Nacional) somado ao INSS do pró-labore e aos custos de contador fique abaixo do IRPF pela tabela progressiva. Abaixo disso, ou com faturamento muito irregular, atuar como pessoa física costuma ser mais simples.
A dúvida aparece em algum momento de toda carreira. A resposta não depende de opinião, e sim de números. Este artigo mostra como comparar os dois caminhos e faz parte do nosso guia de gestão financeira para escritório de advocacia.
Como o advogado pessoa física paga imposto?
O advogado autônomo declara os honorários como rendimento de pessoa física:
- Recebimentos de pessoas físicas entram no carnê-leão, apurado e pago mensalmente.
- Recebimentos de empresas costumam sofrer retenção na fonte pela própria pagadora.
- O imposto segue a tabela progressiva do IRPF, cuja alíquota máxima é de 27,5%.
- As despesas da atividade podem ser deduzidas por meio do livro-caixa, dentro das regras da Receita.
- Há contribuição ao INSS como contribuinte individual e o ISS municipal, em geral em valor fixo anual para autônomos, conforme a lei de cada município.
Desde janeiro de 2026, a Lei 15.270/2025 ampliou a isenção do IRPF para rendas de até R$ 5 mil mensais, com redutor até R$ 7.350 (informação de out/2026). Isso favorece quem está começando e fatura pouco como pessoa física.
O que é a sociedade individual de advocacia?
É a pessoa jurídica de um único advogado, criada pela Lei 13.247/2016, que alterou o Estatuto da Advocacia. Seus pontos principais:
- registro no Conselho Seccional da OAB, e não na Junta Comercial;
- denominação com o nome do titular seguido de "Sociedade Individual de Advocacia";
- responsabilidade pessoal do advogado pelos danos causados ao cliente, nos termos do Estatuto;
- possibilidade de optar pelo Simples Nacional, aberta à advocacia pela LC 147/2014.
Como a sociedade paga imposto?
No Simples Nacional, a advocacia está no Anexo IV, com alíquota inicial nominal de 4,5% sobre a receita, que sobe conforme o faturamento dos últimos 12 meses. No Anexo IV, a contribuição previdenciária patronal (20% sobre o pró-labore) é paga fora do DAS. Os detalhes estão em Simples Nacional para advogados.
Outra opção é o Lucro Presumido, em que IRPJ e CSLL incidem sobre uma base presumida de 32% da receita de serviços, mais PIS, Cofins e ISS.
PF ou PJ: comparação lado a lado
| Critério | Pessoa física | Sociedade individual |
|---|---|---|
| Imposto de renda | Tabela progressiva, até 27,5% | Incluído no DAS (Simples) ou IRPJ/CSLL (Presumido) |
| INSS | Contribuinte individual | Sobre o pró-labore, mais CPP no Anexo IV |
| ISS | Em geral fixo anual (autônomo) | No DAS (Simples) ou conforme município |
| Custos fixos | Baixos | Contador, conta PJ, taxas da OAB |
| Separação de patrimônio | Difícil | Mais clara (conta e escrituração próprias) |
| Clientes empresas | Retenções e menos atratividade | Nota fiscal de PJ, mais aceita |
| Distribuição de lucros | Não se aplica | Isenta até o limite de R$ 50 mil/mês por pagador; acima, retenção de 10% (Lei 15.270/2025) |
Como fazer a conta na prática?
Monte os dois cenários com os números dos últimos 12 meses:
- Faturamento anual e quanto dele vem de pessoas físicas e de empresas.
- Despesas dedutíveis no livro-caixa (cenário PF).
- Pró-labore que seria retirado na PJ, e o INSS correspondente.
- Imposto da PJ na faixa do Simples ou no Lucro Presumido.
- Custos de manter a PJ: contador, taxas e tarifas bancárias.
Some tudo e compare o líquido que sobra para você em cada cenário. Essa simulação deve ser feita com um contador, porque pequenas variáveis (folha, Fator R, município, perfil dos clientes) mudam o resultado. Veja em contabilidade para advogados como escolher esse profissional.
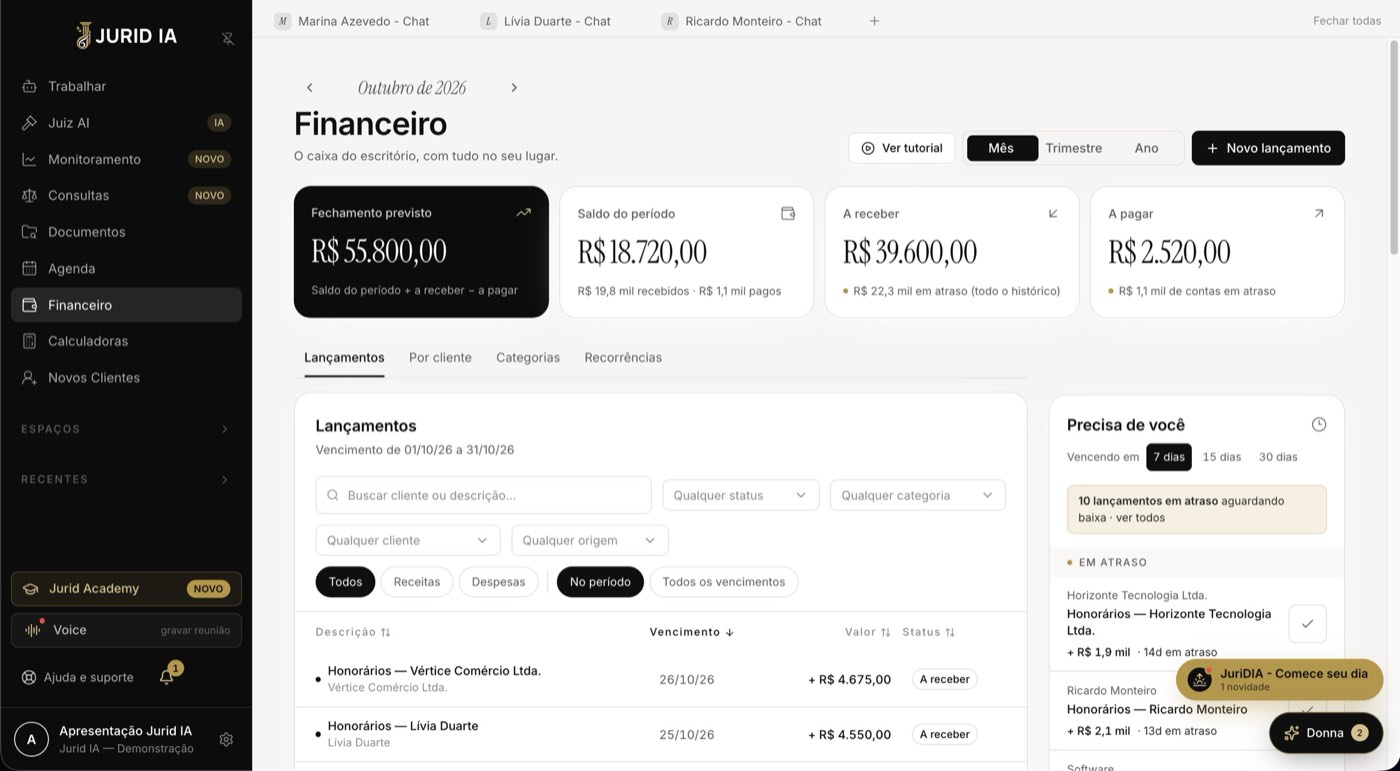
Para que a conta seja confiável, os números precisam existir. No Financeiro do escritório da Jurid IA, os totais por cliente e por categoria mostram quanto você faturou, de quem e com quais despesas, prontos para levar à reunião com o contador.
Exemplo hipotético de comparação
Para ilustrar a lógica, sem valor de referência: imagine um advogado com faturamento de R$ 20.000 por mês, metade de clientes empresas, e R$ 4.000 de despesas dedutíveis.
- Como pessoa física, a base do IRPF seria de cerca de R$ 16.000 por mês, tributada pela tabela progressiva, com boa parte na alíquota de 27,5%, mais INSS e ISS de autônomo.
- Como sociedade no Simples, com RBT12 de R$ 240.000, a alíquota efetiva do Anexo IV ficaria perto de 5,6% sobre o faturamento. Somam-se o INSS e a CPP sobre um pró-labore definido com o contador e a mensalidade da contabilidade.
Nesse cenário, a PJ tende a deixar mais dinheiro líquido. Com faturamento de R$ 5.000 por mês, a isenção ampliada do IRPF muda a conta e a pessoa física pode sair na frente. Os números exatos dependem do seu caso e devem ser calculados pelo contador.
Quais custos a PJ traz e que a PF não tem?
Ao comparar, não esqueça das despesas de manter a sociedade:
- mensalidade da contabilidade;
- taxas de registro e de alterações na OAB;
- tarifas da conta PJ e emissão de notas fiscais;
- certificado digital da empresa;
- tempo de gestão: pró-labore, guias mensais e obrigações.
Esses custos são fixos. Por isso a PJ tende a compensar mais à medida que o faturamento cresce e se torna previsível.
Sinais de que é hora de abrir a sociedade
- O faturamento passou a ser recorrente e o IRPF já chega às alíquotas mais altas.
- Boa parte dos clientes são empresas que preferem contratar PJ.
- Você quer separar com clareza o patrimônio e as contas da atividade.
- Pretende contratar equipe ou associar outros advogados no futuro.
Sinais de que ainda não é a hora
- Faturamento baixo ou muito irregular.
- Clientes quase todos pessoas físicas, com despesas dedutíveis relevantes no livro-caixa.
- Ainda não há rotina financeira mínima (conta separada, registro de receitas e despesas).
E a reforma tributária?
A LC 214/2025 cria a CBS e o IBS, com redução de 30% nas alíquotas para profissões regulamentadas, como a advocacia. Segundo a nota técnica da OAB/PR, a reforma não obriga o advogado a abrir sociedade: a inscrição no CNPJ para IBS e CBS é cadastral. A mesma nota alerta que a carga do advogado pessoa física pode aumentar a partir de 2027, quando a CBS começa a ser cobrada. Informações de 18/10/2026; refaça a simulação quando as alíquotas forem definidas.
Como abrir a sociedade individual de advocacia
- Escolha o nome conforme as regras do Estatuto e do Provimento da OAB.
- Elabore o ato constitutivo e registre no Conselho Seccional.
- Obtenha o CNPJ e as inscrições municipais.
- Defina o regime tributário (Simples ou Presumido) dentro do prazo.
- Abra a conta PJ e passe a emitir notas fiscais pela sociedade.
Contabilidades online fazem boa parte desse processo. A ContabilON, por exemplo, oferece abertura de empresa online e atende advogados.
Declaração de parceria: A ContabilON é parceira da Jurid IA. Gustavo Fratucci Savordelli, sócio da ContabilON, é irmão do Dr. Pedro Savordelli, CFO da Jurid IA. Veja todos os parceiros em /parceiros.
Depois de abrir, o desafio passa a ser outro: separar de vez as contas. Veja como separar finanças pessoais e do escritório .
Conteúdo informativo. Não constitui consultoria jurídica. A IA apoia; o profissional analisa, revisa e decide.