Resposta rápida: no Simples Nacional, o advogado (sociedade individual ou sociedade de advogados) é tributado pelo Anexo IV da LC 123/2006, com alíquota nominal inicial de 4,5% sobre a receita. O ponto de atenção é que, no Anexo IV, a contribuição patronal ao INSS (20% sobre o pró-labore e a folha) é paga fora do DAS.
A advocacia entrou no Simples com a Lei Complementar 147/2014. Desde então, o regime virou a escolha mais comum de sociedades pequenas. Mas ele nem sempre é o mais barato. Este artigo explica como funciona e faz parte do guia de gestão financeira para escritório de advocacia.
Quem pode optar pelo Simples Nacional na advocacia?
Podem optar a sociedade individual de advocacia e a sociedade de advogados, desde que:
- a receita bruta anual não passe de R$ 4,8 milhões, limite do Simples previsto na LC 123/2006;
- não haja sócio pessoa jurídica nem outras vedações da lei;
- não existam débitos sem exigibilidade suspensa com a Receita ou a Previdência.
O advogado pessoa física não opta pelo Simples. Se você ainda está decidindo entre os dois caminhos, leia advogado PF ou PJ.
Como funciona o Anexo IV para advogados?
O Anexo IV tem seis faixas, definidas pela receita bruta dos últimos 12 meses (RBT12):
| Faixa | RBT12 | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | até R$ 180.000,00 | 4,50% | — |
| 2ª | de R$ 180.000,01 a R$ 360.000,00 | 9,00% | R$ 8.100,00 |
| 3ª | de R$ 360.000,01 a R$ 720.000,00 | 10,20% | R$ 12.420,00 |
| 4ª | de R$ 720.000,01 a R$ 1.800.000,00 | 14,00% | R$ 39.780,00 |
| 5ª | de R$ 1.800.000,01 a R$ 3.600.000,00 | 22,00% | R$ 183.780,00 |
| 6ª | de R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 828.000,00 |
Fonte: Anexo IV da LC 123/2006, na redação vigente em out/2026. Confira sempre no Portal do Simples Nacional.
O que entra no DAS do Anexo IV?
O DAS do Anexo IV reúne IRPJ, CSLL, PIS, Cofins e ISS. Não inclui a CPP, a contribuição previdenciária patronal. Ela é recolhida à parte, à alíquota de 20% sobre o pró-labore dos sócios e a remuneração dos empregados.
Como calcular a alíquota efetiva?
A alíquota nominal não é a que você paga. A fórmula da LC 123/2006 é:
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12
Exemplo hipotético: uma sociedade com RBT12 de R$ 300.000 está na 2ª faixa.
- (300.000 × 9% − 8.100) ÷ 300.000 = (27.000 − 8.100) ÷ 300.000 = 6,3%.
- Se faturar R$ 25.000 no mês, o DAS será de cerca de R$ 1.575.
- Somam-se a isso o INSS do pró-labore (retido do sócio) e a CPP de 20% sobre o pró-labore, pagos fora do DAS.
É essa soma que deve ser comparada com o Lucro Presumido e com a tributação como pessoa física.
Simples Nacional ou Lucro Presumido?
| Ponto | Simples (Anexo IV) | Lucro Presumido |
|---|---|---|
| Guia | DAS único (exceto CPP) | Várias guias (IRPJ, CSLL, PIS, Cofins, ISS, INSS) |
| Base | Receita bruta, por faixas | Presunção de 32% para IRPJ e CSLL, mais tributos sobre a receita |
| INSS patronal | 20% sobre pró-labore, fora do DAS | 20% sobre pró-labore e folha |
| ISS | Dentro do DAS | Conforme o município; algumas cidades admitem ISS fixo por profissional para sociedades uniprofissionais |
| Obrigações acessórias | Mais simples | Mais extensas |
Em faturamentos mais altos, ou quando o município permite o ISS fixo por profissional, o Lucro Presumido pode ficar mais barato. Por isso, a escolha precisa ser refeita a cada ano, em janeiro, com o contador.
Quais cuidados o advogado no Simples deve ter?
- Pró-labore definido e registrado. Retirar dinheiro sem pró-labore formal gera risco fiscal e previdenciário.
- Separar receita da sociedade e do sócio. Honorários devem ser faturados pela PJ quando o serviço é prestado por ela.
- Acompanhar o RBT12 todo mês: mudar de faixa altera a alíquota efetiva.
- Guardar o prazo de opção: janeiro, até o último dia útil, para empresas já abertas.
- Não perder o limite: passar de R$ 4,8 milhões exclui do regime.
- Distribuição de lucros: desde 2026, a Lei 15.270/2025 prevê retenção de 10% sobre lucros acima de R$ 50 mil por mês pagos ao mesmo sócio (informação de out/2026).
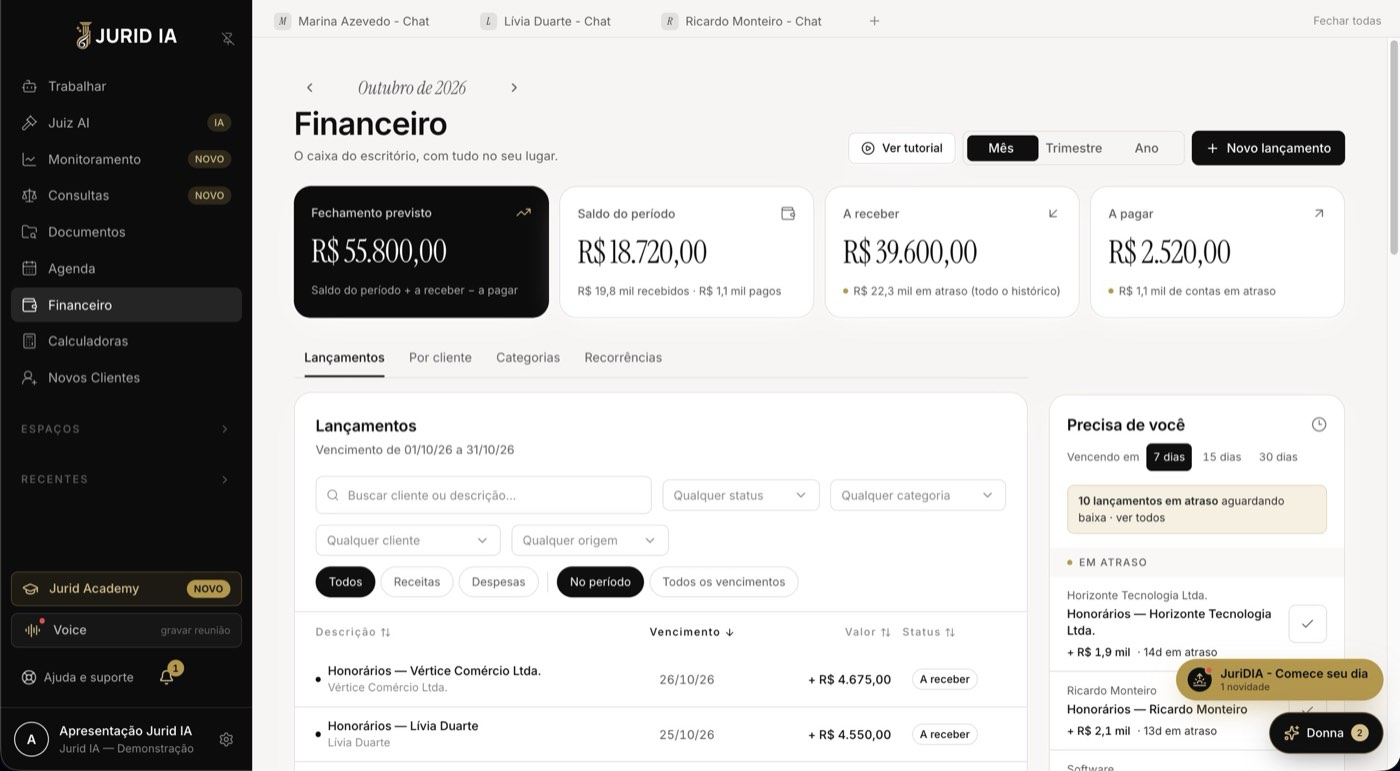
Um controle financeiro com receitas por mês facilita acompanhar o RBT12 e o caixa para pagar o DAS. No Financeiro do escritório da Jurid IA, o DAS e o pró-labore podem ser lançados como despesas mensais recorrentes e aparecem no fluxo de caixa antes do vencimento.
Rotina mensal do advogado no Simples Nacional
Uma sociedade no Simples pode manter as obrigações em dia com uma rotina curta:
- Emitir as notas fiscais de todos os honorários recebidos pela sociedade.
- Enviar ao contador as notas, extratos e comprovantes de despesas até a data combinada.
- Conferir a guia do DAS e a guia do INSS sobre o pró-labore antes do vencimento.
- Pagar o pró-labore no valor definido, sem misturar com distribuição de lucros.
- Atualizar o RBT12 e verificar se a sociedade mudou de faixa.
- Registrar a distribuição de lucros somente com base em resultado apurado pela contabilidade.
Erros que geram autuação ou multa
- Emitir nota pela pessoa física quando o serviço é prestado pela sociedade, ou o contrário.
- Retirar valores sem pró-labore nem distribuição formal.
- Deixar de entregar declarações obrigatórias do Simples e da folha.
- Esquecer o ISS devido a outro município quando a legislação local exige.
- Ultrapassar o sublimite ou o limite de receita e continuar recolhendo como se nada tivesse mudado.
O que muda no Simples com a reforma tributária?
A LC 214/2025 mantém o Simples Nacional, mas cria escolhas novas:
- 2026: ano de teste da CBS e do IBS, sem efeito de cobrança relevante para optantes do Simples.
- 2027: a CBS passa a ser cobrada. As optantes do Simples podem escolher recolher IBS e CBS fora do DAS, pelo regime regular, o que permite ao cliente empresa tomar crédito.
- Até 2033: transição gradual do IBS, com redução do ISS.
- Advocacia: a LC 214/2025 prevê redução de 30% nas alíquotas de IBS e CBS para profissões regulamentadas. Segundo a nota técnica da OAB/PR, a redução não garante carga menor em todos os cenários.
Para quem atende principalmente pessoas físicas, que não aproveitam crédito, recolher IBS e CBS fora do DAS tende a ser menos vantajoso. Para quem atende empresas, pode tornar o escritório mais competitivo. Informações de 18/10/2026; datas e alíquotas ainda dependem de regulamentação.
Quem pode ajudar nessa decisão?
O enquadramento, a opção anual e a simulação da reforma são trabalho do contador. Veja o que esperar desse profissional em contabilidade para advogados.
A ContabilON é uma contabilidade online que atende advogados e anuncia mensalidade fixa de R$ 297/mês para empresas de serviço no Simples Nacional (valor anunciado em out/2026).
Declaração de parceria: A ContabilON é parceira da Jurid IA. Gustavo Fratucci Savordelli, sócio da ContabilON, é irmão do Dr. Pedro Savordelli, CFO da Jurid IA. Veja todos os parceiros em /parceiros.
Para aprofundar o planejamento, leia também planejamento tributário para advogados e reforma tributária e advocacia: IBS e CBS .
Conteúdo informativo. Não constitui consultoria jurídica. A IA apoia; o profissional analisa, revisa e decide.